○いの町生活困窮者に対する固定資産税減免適用における事務取扱要綱
令和8年8月25日
告示第143号
(趣旨)
第1条 この要綱は、いの町税条例(平成16年いの町条例第85号。以下「条例」という。)第71条第1項第2号の規定に基づく、貧困により著しく生活の困難な者の所有する固定資産に係る固定資産税の減免の取扱いについて、必要な事項を定めるものとする。
2 固定資産税は、固定資産を所有することにより継続的に課税されるものであり、固定資産の活用又は処分による収入で納付が可能となるものである。よって、生活困窮に対する減免は、所有者の年齢や一時的な収入の減少のみをもって適用すべきものではなく、今後も収入が見込めず生活保護に準ずるような生活困窮の状況にある者のみを対象とし、厳密な審査を行うものとする。
(適用基準)
第2条 固定資産税の減免は、次の各号のすべてに該当する者に適用する。
(1) 生活困窮により、生活のため公私の扶助を受けていること。
(2) 所有者及び当該所有者と生計を一にする者全員の前年(住民税賦課決定前に申請する場合は前々年)中の合計所得金額が、それぞれ住民税均等割非課税限度額以下であること。
(3) 所有者が居住する家屋又はその敷地以外の固定資産を所有していないこと。
(4) 家屋にあっては、居住の用に供する部分の床面積が当該家屋の床面積の2分の1以上であること。また、当該家屋の課税床面積が75平方メートルを超える場合は、75平方メートルまでの部分を減免対象とする。
(5) 敷地にあっては、当該土地の上に前号の家屋が存すること。その地積が95平方メートルを超える場合は、95平方メートルまでの部分を減免対象とする。
(6) 活用できる資産がないこと。ただし、次に掲げる資産を保有する場合は、それらを活用した後でなければ減免を適用しない。
ア 預貯金
イ 貯蓄性の高い生命保険
ウ 有価証券
エ 宝石等貴金属類
オ 土地(居住用以外)
カ 家屋(居住用以外)
キ 自家用車(常用以外)
(7) その他考慮すべき特別な事由があること。担税力喪失の原因が一時的なものではなく、かつ生活保護を要するような状況にあるかを判断したうえで処分を決定する。
(申請)
第3条 減免を受けようとする者は、条例第71条第4項に定める期日までに、次に掲げる書類を添えて、町長に申請しなければならない。
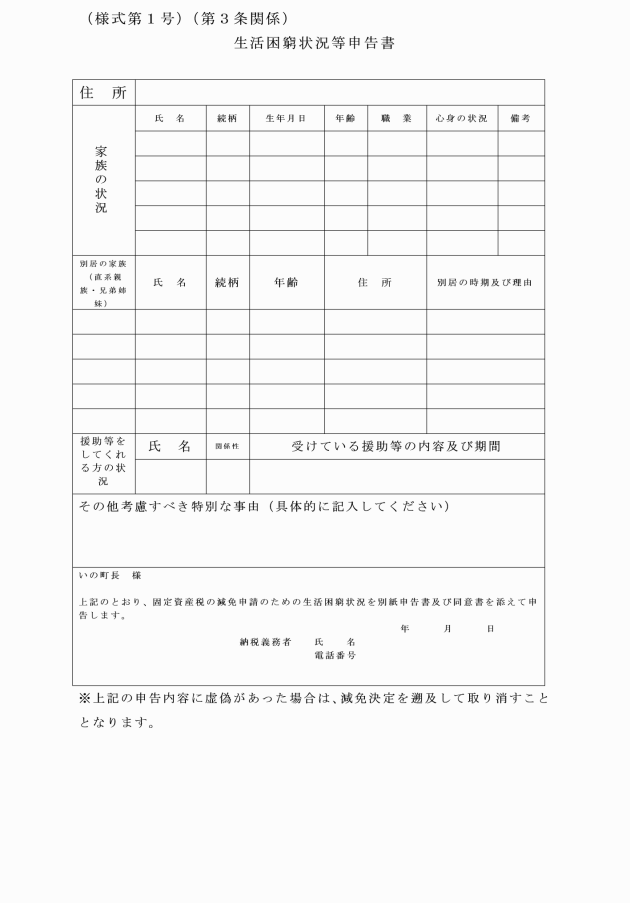
(1) 生活困窮状況等申告書(様式第1号)
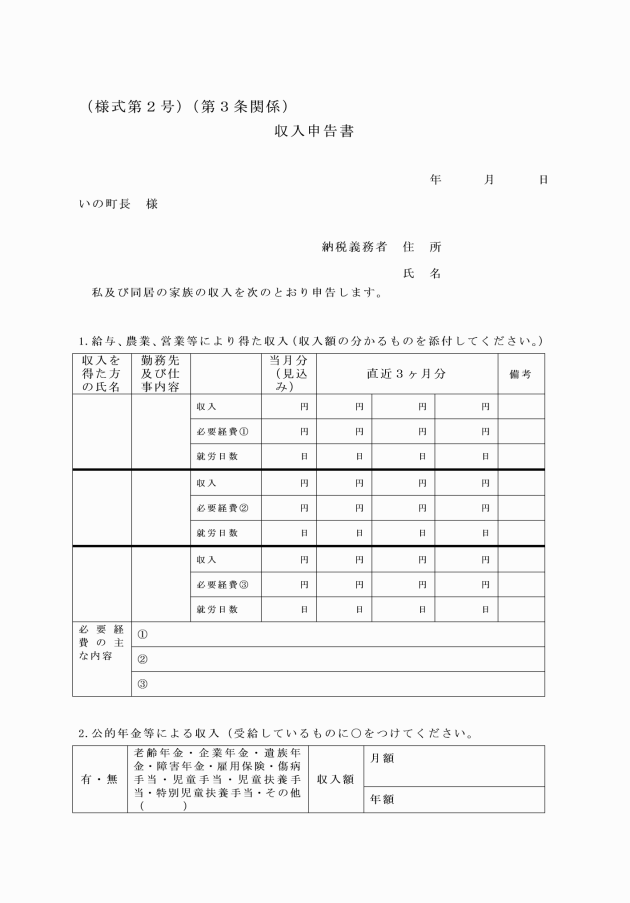
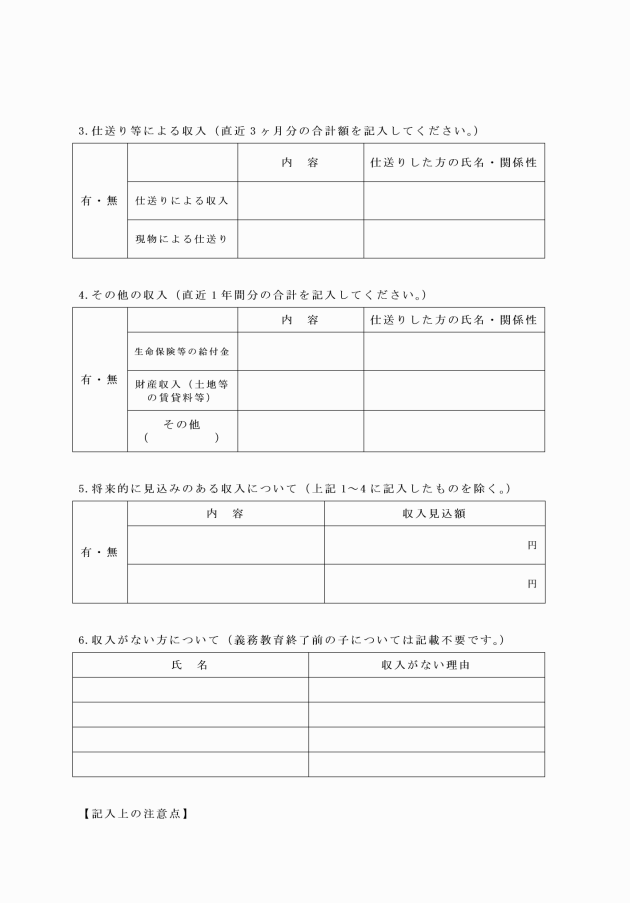
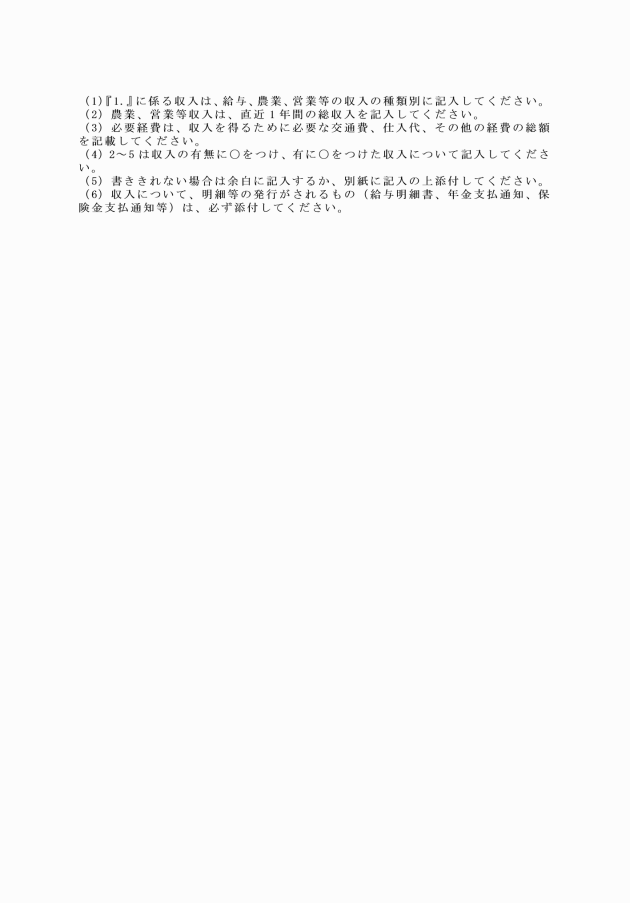
(2) 収入申告書(様式第2号)
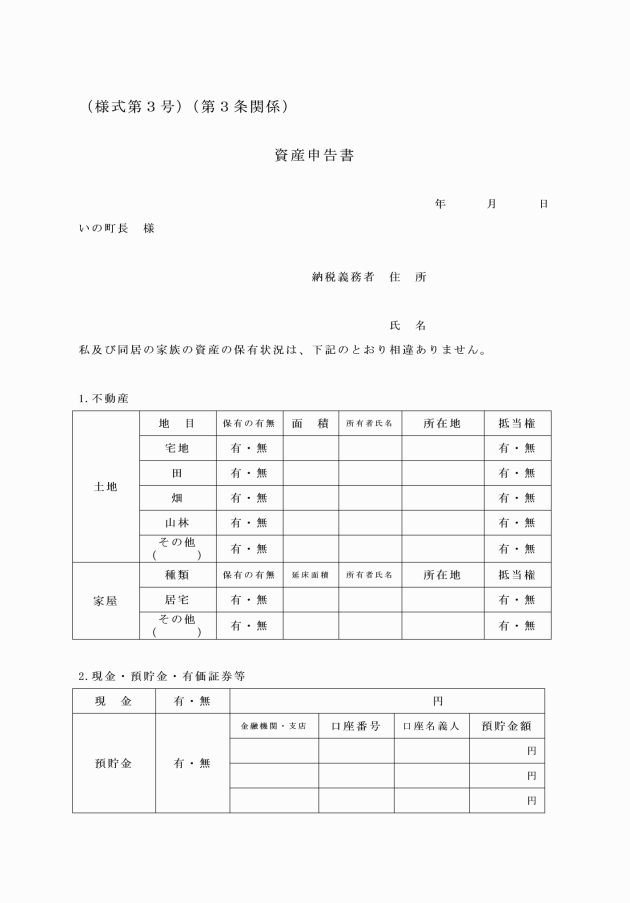
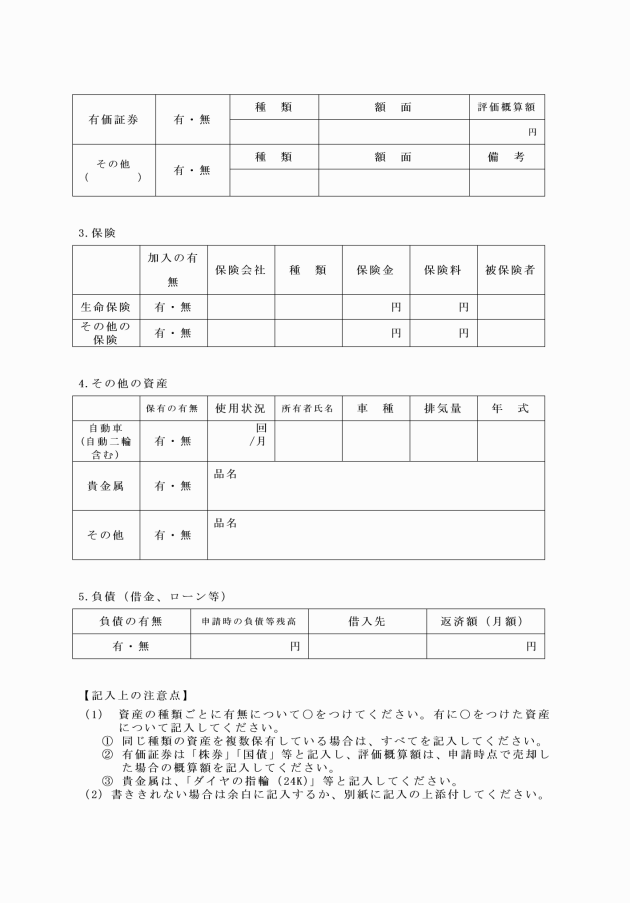
(3) 資産申告書(様式第3号)
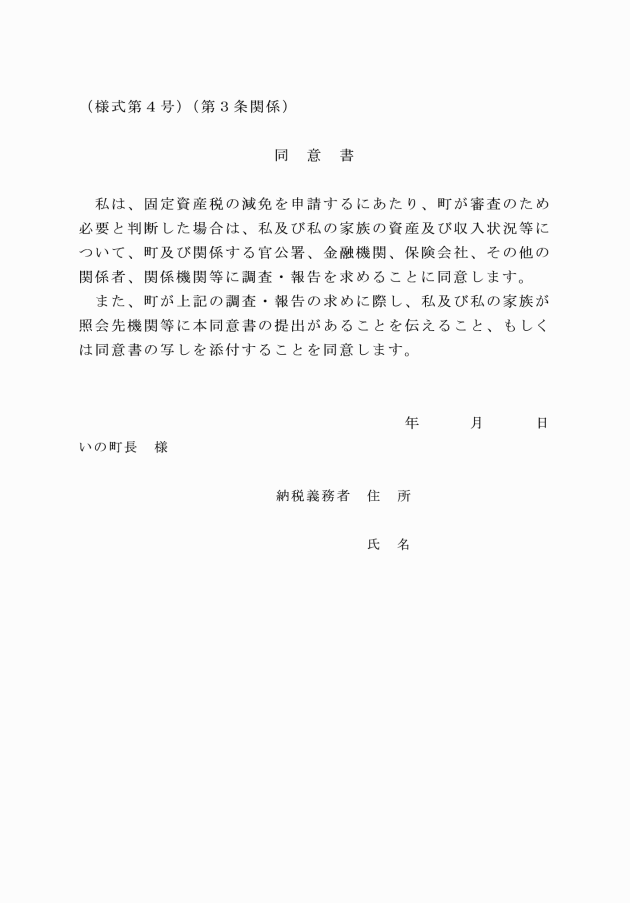
(4) 同意書(様式第4号)
2 前項の申告内容に虚偽があった場合は、減免決定を遡及して取り消すものとする。
4 当該固定資産を共有する場合において、共有代表者から減免申請があったときは、町長は他の共有者に対して納税代表者を変更することができる。
附則
この要綱は、令和8年9月1日から施行する。